
Análisis de una muestra de 149 resoluciones del Tribunal Fiscal
En CumpliTax analizamos 149 resoluciones del Tribunal Fiscal emitidas entre enero de 2021 y julio de 2026, identificadas mediante términos relacionados con fehaciencia, operaciones no reales y sujeto sin capacidad operativa.
Resultados del análisis:
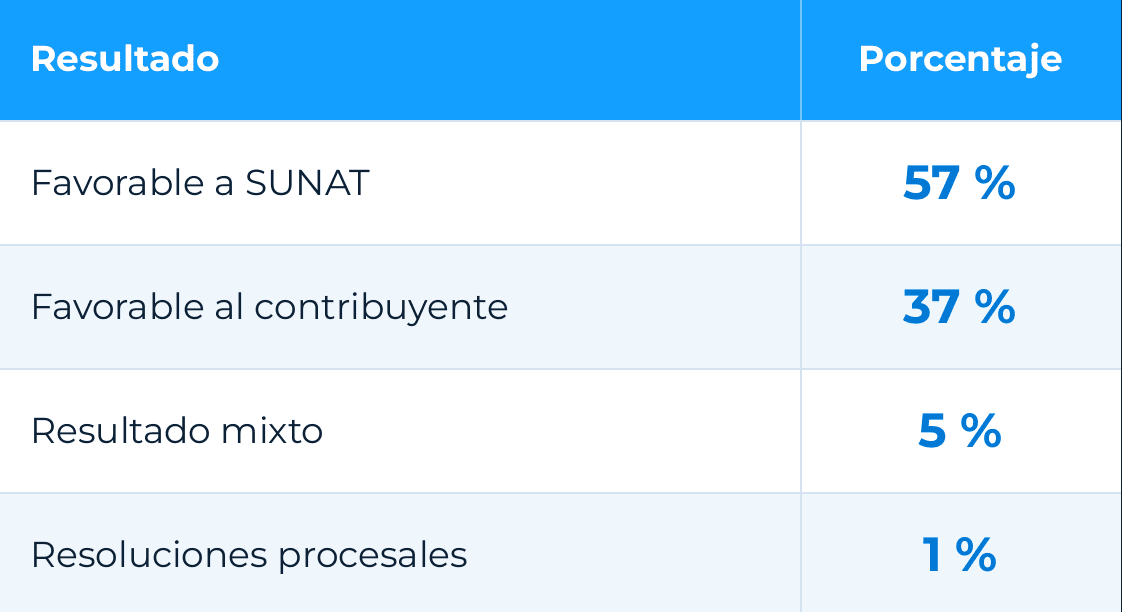
Aunque el 37 % de las resoluciones fue favorable al contribuyente, no todas se ganaron porque la documentación acreditara la operación.
De las 55 resoluciones favorables al contribuyente, solo 22 respondieron a que el Tribunal Fiscal consideró suficiente la documentación o aplicó un criterio de fondo favorable. Las 33 restantes estuvieron relacionadas con otros motivos, como defectos en el procedimiento, actuaciones fuera de plazo, falta de valoración conjunta de las pruebas o reparos sustentados de forma contradictoria.
Qué ocurre cuando la discusión depende de las pruebas
Al considerar únicamente los casos en los que el resultado dependió principalmente de la acreditación de la operación, el contribuyente obtuvo un resultado favorable aproximadamente una de cada cinco veces.
En otras palabras, cuando la discusión fue estrictamente probatoria, SUNAT ganó alrededor de cuatro de cada cinco casos analizados.
Nota metodológica. Este resultado corresponde a una muestra acotada elaborada por CumpliTax y no representa una estadística oficial ni la totalidad de las resoluciones del Tribunal Fiscal.
Una factura es suficiente para acreditar una operación
No necesariamente. Una factura o comprobante de pago acredita una parte de la transacción, pero podría no demostrar por sí solo qué se adquirió, si lo adquirido guarda relación estrecha con la generación de renta de 3era categoria y si el bien o servicio fue efectivamente recibido.
Dependiendo de la naturaleza de la operación, el sustento podría incluir:
• Orden de compra y contrato, cuando corresponda.
• XML del comprobante de pago y guía de remisión electrónica.
• Constancia de ingreso al almacén y registro en el kardex.
• Entregables, informes o conformidad del área usuaria.
• Constancia o medio de pago.
Esta relación es referencial: la documentación necesaria dependerá de cada tipo de adquisición y de las circunstancias de la operación.
La fehaciencia comienza cuando ocurre la operación
La principal conclusión del análisis es que la fehaciencia no debería gestionarse cuando llega un requerimiento de SUNAT, sino desde el momento en que ocurre cada operación.
Cuando la documentación está distribuida entre correos, carpetas y diferentes áreas, reconstruir una compra realizada hace varios años puede resultar complejo. Por ello, las empresas necesitan conservar evidencia contemporánea, relacionada y trazable.
Solicitud → Aprobación → Orden de compra → Entrega → Conformidad → Comprobante → Pago
Cómo ayuda CumpliTax
CumpliTax centraliza las evidencias de cada operación, automatiza la validación de comprobantes y conecta los documentos que respaldan las compras de bienes y servicios de la empresa.
Esto permite fortalecer la trazabilidad de costos y gastos y facilitar la consulta del sustento asociado a cada proveedor y operación.
¿Tu empresa podría reconstruir hoy el circuito completo de una compra realizada hace tres años?
Solicita una demo y conoce cómo CumpliTax puede ayudarte a fortalecer la trazabilidad de tus operaciones.